Passo antes da ação
Recebi notificação do banco
Carta com aviso de recebimento sobre as parcelas atrasadas do financiamento.
A notificação é o passo que vem antes da ação de busca e apreensão. Antes de o banco avançar, um advogado pode analisar o contrato, os juros e as cobranças.
Atendimento para quem tem o financiamento do veículo no próprio nome e está com ele.
Escolha a opção mais parecida com o seu caso. A conversa já começa com a sua situação marcada.
Carta com aviso de recebimento sobre as parcelas atrasadas do financiamento.
Busca e apreensão extrajudicial, que tem prazo próprio para pagar ou contestar.
Ainda não chegou notificação. É a fase em que existem mais caminhos.
O carro foi recolhido pelo oficial de justiça. O prazo para a defesa já está contando.
Entender o prazo de 15 diasRecebi a citação da ação de busca e apreensão, com ou sem o carro apreendido.
Entender o prazo de 15 diasA parcela parece alta e o saldo quase não diminui. O contrato pode ser analisado.
Não achou o seu caso? Todo atendimento começa por uma análise.
O escritório atua em direito bancário. Por isso, o atendimento é focado em quem tem o contrato com o banco no próprio nome e está com o veículo, ou estava até a apreensão.
Ficou na dúvida? A primeira pergunta do atendimento confirma isso em um toque.
Muita gente acha que contrato assinado não se discute. A lei permite conferir o que foi cobrado e como o banco agiu. São 6 pontos:
O que foi assinado, as cláusulas e o valor real da dívida.
A taxa de juros, o custo total do contrato e as tarifas que entraram na parcela.
Seguros e valores cobrados a mais podem ser questionados, com pedido de devolução.
Se o banco comprovou o atraso do jeito que a lei exige.
Se a ação e a apreensão do carro seguiram as regras.
Os caminhos possíveis: defesa no processo, revisão do contrato ou acordo com respaldo jurídico.
Cada ponto é uma possibilidade, conferida caso a caso. Nenhum resultado é garantido.
As duas tratam do atraso nas parcelas, mas seguem caminhos diferentes. Veja o que cada uma significa.
Chega pelos Correios, com aviso de recebimento (AR), e comprova que as parcelas estão em atraso.
É o passo que a lei exige antes de o banco entrar com a ação de busca e apreensão na Justiça.
Próximo passo do banco: pedir a apreensão do carro ao juiz.
Vem de um cartório de registro de títulos e documentos. É a busca e apreensão extrajudicial, que acontece fora da Justiça.
A lei prevê prazo de 20 dias para pagar a dívida ou para mostrar que a cobrança é indevida, no todo ou em parte.
Se nada for feito no prazo, o carro pode ser recolhido sem processo judicial.
Quatro etapas, sem sair de casa. Você sabe exatamente o que acontece depois do clique.
Antes do WhatsApp, quatro perguntas rápidas confirmam se o atendimento é para o seu caso.
Pode ser foto tirada no celular. Não precisa ter tudo para começar.
O advogado de direito bancário confere o contrato, os juros e o processo.
Em português simples, você fica sabendo os caminhos possíveis e como seria o atendimento. Quando contratado, o escritório acompanha o caso.
Tudo começa com uma conversa. Sem compromisso de contratação.
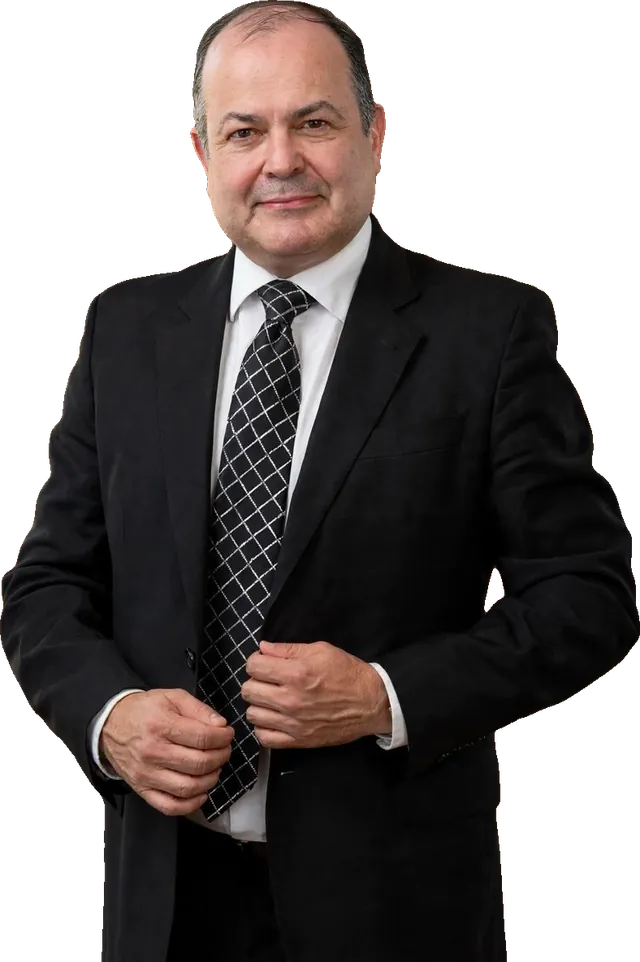
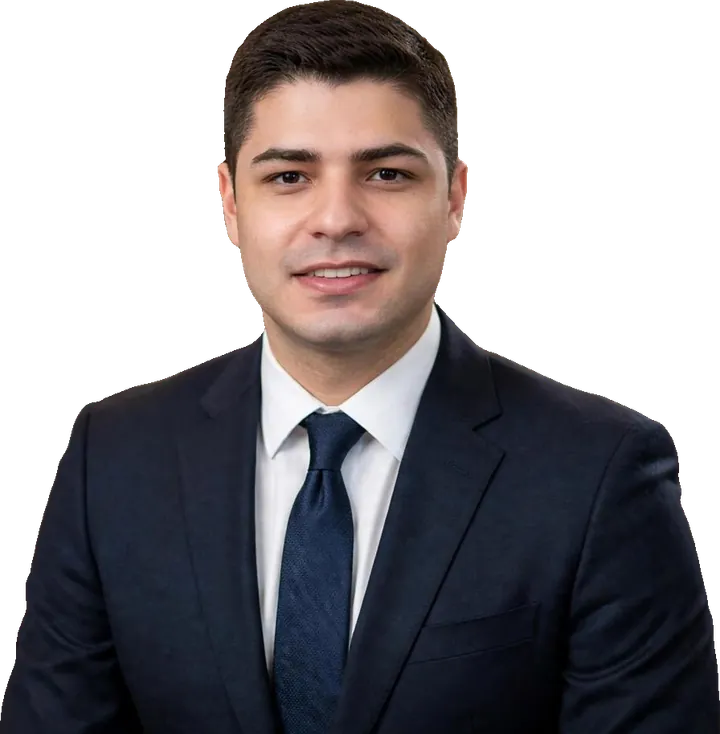
Gustavo Mário de Oliveira e Gisdelson Mario de Oliveira são advogados do escritório Mário de Oliveira Sociedade de Advogados, com atuação em direito bancário: a defesa do titular do financiamento contra o banco. Cada caso começa pela análise dos documentos e do contrato.
O único WhatsApp do escritório é (34) 99870-8239. CNPJ 51.187.117/0001-67.
O que as pessoas mais perguntam antes de falar com o advogado. Respostas diretas.

É a forma de o banco comprovar que as parcelas estão em atraso. Normalmente, é o passo que vem antes da ação de busca e apreensão.
Se a notificação veio de um cartório, pode ser a busca e apreensão extrajudicial, que tem prazo próprio. Nos dois casos, guarde o documento e peça a análise do contrato.
É a ação que o banco usa quando as parcelas de um financiamento que tem o próprio carro como garantia ficam em atraso. O banco pede à Justiça para recolher o veículo.
Se o juiz autoriza, o oficial de justiça pode apreender o carro, muitas vezes sem aviso antes. A partir daí, começam a contar prazos curtos para o titular.
Sim. O advogado confere a taxa de juros, o custo total do contrato, as tarifas e os seguros incluídos na parcela.
Se houver cobrança acima do permitido, pode ser possível pedir a revisão do contrato ou a devolução de valores. Isso só se confirma com a análise do contrato.
Separe o que tiver. Não precisa ter tudo para começar:
Não. O escritório atua na defesa do titular do contrato com o banco: quem tem o financiamento no próprio nome e está com o veículo, ou estava até a apreensão.
O mesmo vale para quem financiou no próprio nome e passou o carro para outra pessoa pagar as parcelas. Nesses casos, a situação é diferente e exige outro tipo de orientação.
Sim. O atendimento é feito pelo WhatsApp, e os documentos podem ser enviados por foto. O escritório tem sede em Uberlândia/MG e atende online em todo o Brasil. Você não precisa ir até o escritório.
Confira o registro no Cadastro Nacional dos Advogados (CNA), no site oficial da OAB: Gustavo Mário de Oliveira, OAB/MG 190.907, e Gisdelson Mario de Oliveira, OAB/MG 224.474.
A sociedade de advogados tem registro OAB/MG 14.833 e CNPJ 51.187.117/0001-67. O único WhatsApp do escritório é (34) 99870-8239.
Sim. Tudo o que você contar ao advogado é protegido pelo sigilo profissional, previsto no Estatuto da Advocacia. As informações são usadas apenas para analisar o seu caso.
Envie a notificação e o contrato. Um de nossos advogados analisará o seu caso antes de o banco avançar.
4 perguntas rápidas · segue no WhatsAppConteúdo informativo. Cada caso exige análise individual. O contato inicial não garante resultado nem contratação.